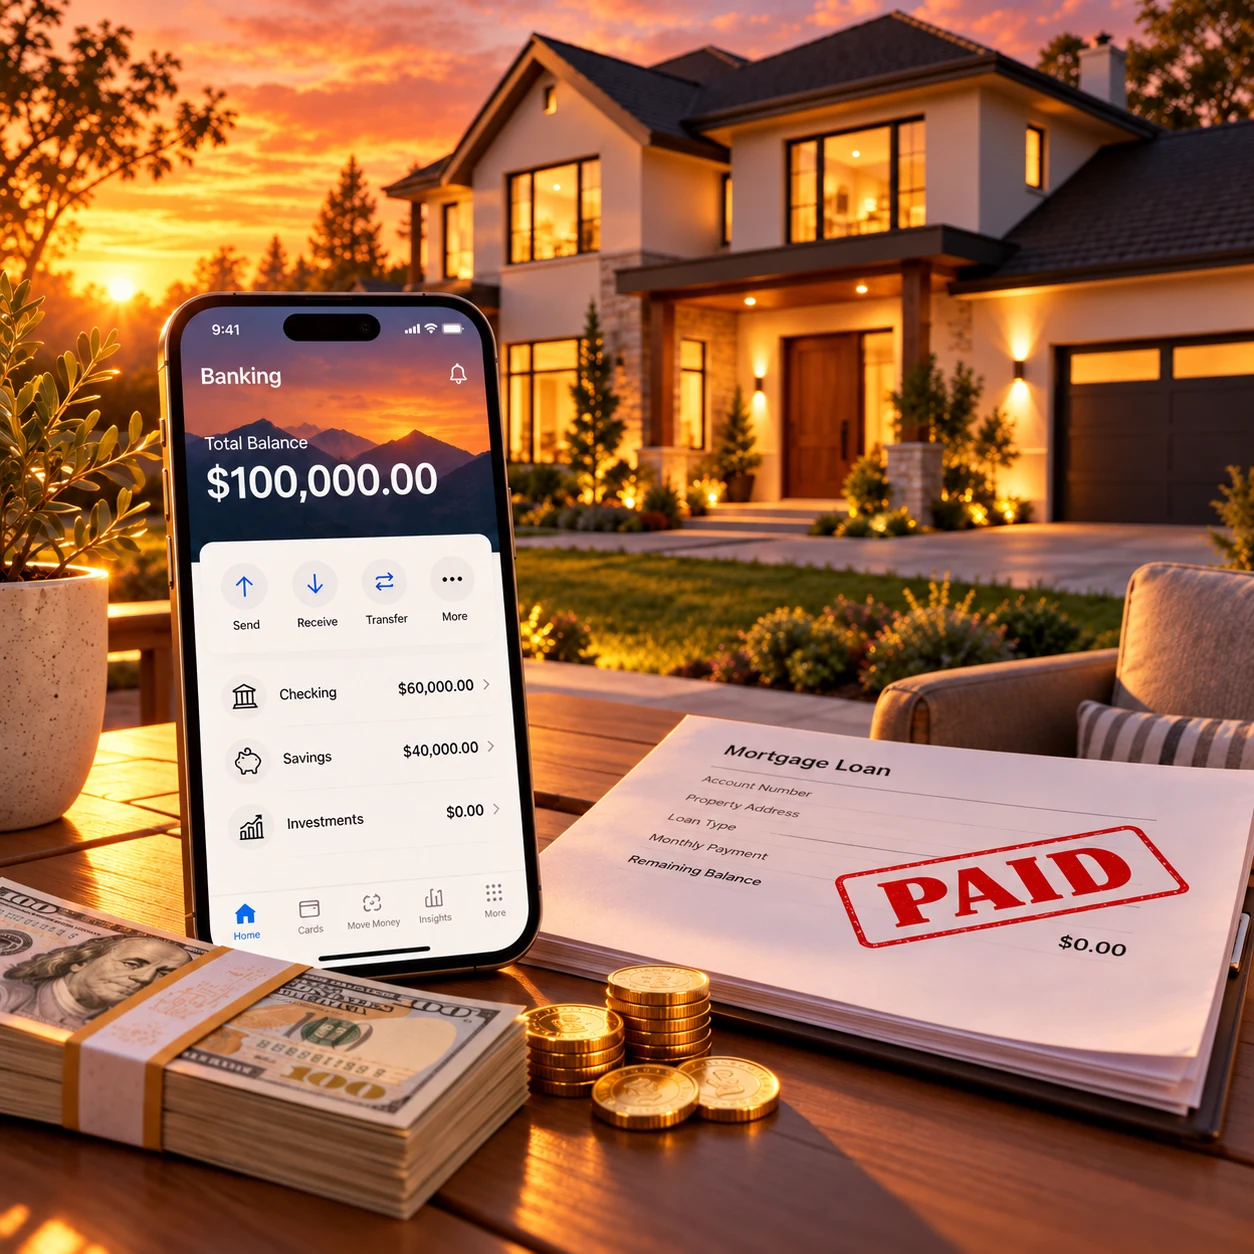
बैंकिंग ऐप खोलते समय सुकून। न डर, न उसे झट से बंद करने की हड़बड़ी।
Yez3 पैसे बचाने में कैसे मदद करता है?
Yez3 तुम्हारे बैंक खाते को छूता तक नहीं। यह एक AI कोच और डेली प्लानर है जो तुम्हें पैसों के लक्ष्य की ओर बढ़ाता रहता है — तुम्हारे पहले ₹10,00,000, घर का डाउन पेमेंट, क़र्ज़-मुक्त ज़िंदगी — जब तक तुम वहाँ पहुँच न जाओ। प्लान तुम तय करते हो; कोच हाल पूछता है, बड़े लक्ष्यों को क़दमों में तोड़ता है और तंगी वाले महीने के बाद दोबारा शुरू करने में मदद करता है।
पैसों के लक्ष्य निभाना इतना मुश्किल क्यों है?
इसलिए नहीं कि तुम पैसे सँभालना नहीं जानते। बड़े लक्ष्य दूर लगते हैं — डाउन पेमेंट के लिए ₹10,00,000, क्रेडिट कार्ड का ₹4,00,000 का क़र्ज़ — इसलिए आज का क़दम कभी मायने रखता नहीं दिखता। बड़ी तनख़्वाह, शांत महीने, «सही समय» का इंतज़ार करना आसान है। सही समय शायद ही कभी आता है।
लक्ष्य तय करना आसान है। उसके लिए हर हफ़्ते कुछ करते रहना मुश्किल है। Yez3 उसी के लिए बना है।
वहाँ पहुँचकर क्या बदलता है?
बचत का लक्ष्य कभी नंबर के बारे में नहीं होता। वह इस बारे में होता है कि नंबर आ जाने के बाद ज़िंदगी कैसी लगती है।
असली ज़िंदगी के लिए सहारा। अचानक आया बिल बस एक बिल है। गाड़ी की मरम्मत बस एक मरम्मत।
ज़ीरो क़र्ज़। आख़िरी किस्त भरी — और उसके साथ ब्याज और तनाव भी गया।
अपने घर की चाबियाँ। अपनी दीवारें, अपने नियम, किसी और को किराया नहीं।
पैसों पर कम झगड़े। साथी के साथ भी, और रात 3 बजे ख़ुद के साथ भी।
चुनने की आज़ादी। नापसंद नौकरी को ना, मनचाही ट्रिप को हाँ।
तुम किसके लिए बचत कर रहे हो?
अपना लक्ष्य चुनो — तुम्हारा कोच उसी के इर्द-गिर्द तुम्हारा पहला प्लान बनाएगा।
इमरजेंसी फ़ंड
अपने लक्ष्य से शुरू करोतुम अपना लक्ष्य कब पाओगे?
- Field: तुम्हें कितना चाहिए? (जैसे ₹2,00,000)
- Field: तुम्हारे पास पहले से कितना है? (जैसे ₹20,000)
- Field: हर हफ़्ते कितना अलग रख सकते हो? (जैसे ₹2,000)
- Result: तुम ₹2,00,000 तक 90 हफ़्तों में पहुँचोगे — लगभग [date] तक।
- Result line: हर हफ़्ते ₹500 और जोड़ो, तो तुम [N] हफ़्ते पहले पहुँच जाओगे।
ब्याज या निवेश-रिटर्न के बिना एक सीधा अनुमान। वित्तीय सलाह नहीं।
एक हफ़्ता छूट जाए तो क्या होता है?
अचानक आया बिल, किसी का जन्मदिन, गाड़ी की मरम्मत — हर पैसों के प्लान में एक बुरा हफ़्ता आता है। ज़्यादातर लोग इसे छोड़ देने का इशारा मान लेते हैं। तुम्हारा कोच इसे अगला क़दम और छोटा करने की वजह मानता है, हार मानने की नहीं।

कोच: तुमने लगातार दो हफ़्ते ₹1,000 का बचत ट्रांसफ़र छोड़ दिया। क्या आड़े आया?
तुम: गाड़ी की मरम्मत। इस महीने हाथ तंग है।
कोच: ऐसा होता है। लक्ष्य रोकने की जगह आदत को ज़िंदा रखते हैं: इस हफ़्ते अपने न्यूनतम में ₹250। इसे शुक्रवार के प्लान में डाल दूँ?
तुम: ठीक है।
कोच: हो गया। «₹250 बचत में डालना» शुक्रवार के न्यूनतम में है। हालात सँभलने पर हम फिर ₹1,000 पर लौट आएँगे।
- पहले ख़ुद लिखता है। अगर दिन के अंत के आसपास पैसों का तुम्हारा मुख्य टास्क खुला है, तो कोच हाल पूछता है।
- «बाद में» को भी तारीख़ मिलती है। «अगले महीने कर लूँगा» कहो और कोच पूछेगा: कौन-सा दिन, और कितनी रक़म?
- पैटर्न पहचानता है। जब वही रुकावट बार-बार आती है — तनख़्वाह के दिन का ख़र्च, वीकेंड पर बाहर का खाना — तो कोच उसे याद रखता है और सीधे उस पर बात करता है।
- बिना अपराध-बोध की स्ट्रीक। आराम के दिन पहले से चुन लो। अच्छे हफ़्तों पर फ़्रीज़ कमाओ — एक दिन छूटने से महीनों की प्रगति नहीं मिटेगी।
पैसे किस लिए चाहिए?
बचत खाते की एक संख्या की परवाह करना मुश्किल है। पर जो वह ख़रीदती है, उसकी परवाह होती है: अपना घर, बिलों की चिंता के बिना एक शांत महीना, परिवार के साथ एक यात्रा, वह दिन जब आख़िरी क़र्ज़ ख़त्म हो जाए। अपनी वजह अपने कोच को बताओ; वह उसे याद रखता है और जब कोई क़दम छोड़ देने का मन हो तो याद दिलाता है।
मन की शांति। एक इमरजेंसी फ़ंड, ताकि अचानक आया बिल बस एक बिल रहे।
अपना घर। डाउन पेमेंट, एक-एक क़दम करके।
क़र्ज़-मुक्त। वह दिन जब आख़िरी किस्त चली जाए।
अपने लिए कुछ। एक गाड़ी, एक यात्रा, एक कोर्स — पूरे पैसे चुकाकर।
क्या मुझे अपना बैंक खाता जोड़ना पड़ेगा?
नहीं। Yez3 कभी तुम्हारा बैंक लॉगिन नहीं माँगता और तुम्हारे पैसे देख या हिला नहीं सकता। वह तुम्हारे कामों की योजना बनाता है — ट्रांसफ़र तुम ख़ुद, अपने बैंक में करते हो।
- बैंक लॉगिन नहीं। जोड़ने को कुछ नहीं, साझा करने को कुछ नहीं।
- हर तरीक़े के साथ चलता है: लिफ़ाफ़ा विधि, 50/30/20, ज़ीरो-बेस्ड बजट, क़र्ज़ का स्नोबॉल या एवलांच तरीक़ा, 52 हफ़्ते की चुनौती।
- अपना बजट ऐप रखो। पहले से कोई बजट ट्रैकर या स्प्रेडशीट इस्तेमाल करते हो? उसे रखो। Yez3 आज तुम क्या करोगे यह प्लान करता है; तुम्हारा ट्रैकर आँकड़े दर्ज करता है।
- हम तुम्हारा डेटा नहीं बेचते। न विज्ञापनदाताओं को, न क़र्ज़ देने वालों को, न किसी और को।
मैं शुरू कैसे करूँ?
- हमें अपना लक्ष्य और अपनी वजह बताओ। एक छोटी क्विज़ — तुम्हारा कोच तुम्हारे जवाबों से तुम्हारा पहला प्लान बनाता है।
- आज का छोटा क़दम पाओ। एक न्यूनतम जो तुम तंगी वाले हफ़्ते में भी कर सको, और बेहतर दिनों के लिए 100% और अधिकतम।
- हर दिन अपना न्यूनतम पूरा करो। तुम्हारा कोच हाल पूछता है, चूक के बाद मदद करता है, और तुम्हारी स्ट्रीक बढ़ती है।
बैंक लॉगिन नहीं · iPhone, Android और वेब
टिके रहने में और क्या मदद करता है?
| Feature | Text |
|---|---|
| बार-बार चलने वाले टास्क | हर शुक्रवार «₹500 बचत में डालना», 1 तारीख़ को «क्रेडिट कार्ड चुकाना» — वे अपने आप सही प्लान में पहुँच जाते हैं। |
| रिमाइंडर | तनख़्वाह के दिन सुबह 9 बजे «बचत में ट्रांसफ़र करना»। |
| अपने ख़यालात उड़ेलना और आवाज़ | जो भी मन में है बोल दो — बिल, फ़ोन कॉल, रद्द करने वाली सब्सक्रिप्शन — और Yez3 उसे टास्क में बदल देता है। |
| पहले अहम | क़र्ज़ की अतिरिक्त किस्त छोटे-मोटे कामों से पहले आती है। मामूली टास्क तब तक रुकते हैं जब तक ज़रूरी निपट न जाएँ। |
| इतिहास | पिछले 6 हफ़्तों में देखो कि किन दिनों तुमने अपने लक्ष्य के लिए क़दम उठाया। |
| कोच की मेमोरी | तुम्हारा लक्ष्य, तुम्हारी वजह, पैसों की तुम्हारी आम रुकावटें — कोच उन्हें याद रखता है, और तुम कुछ भी एडिट कर सकते हो। |
Yez3 किसी बजट ऐप से अलग कैसे है?
बजट ऐप दिखाता है कि तुम्हारा पैसा कहाँ गया। बचत ऐप तुम्हारे लिए पैसे हिलाता है। Yez3 यह पक्का करता है कि तुम वे क़दम उठाते रहो जो तुमने तय किए हैं — तंगी वाले हफ़्तों के लिए एक प्लान और एक ऐसे कोच के साथ जो भाँप लेता है कि तुम भटक रहे हो।
| बजट ऐप | ऑटोमैटिक बचत ऐप | Yez3 | |
|---|---|---|---|
| बैंक लॉगिन की ज़रूरत नहीं | — | — | ✓ |
| बड़े लक्ष्य को रोज़ के कामों में तोड़ता है | — | — | ✓ |
| तंगी वाले हफ़्तों के लिए प्लान (न्यूनतम) | — | — | ✓ |
| फिसलने पर हाल पूछता है | — | कुछ हद तक | ✓ |
| फ़ोन कॉल, मकान देखने, कागज़ी कामों में मदद करता है | — | — | ✓ |
| तुम्हारे बाक़ी दिन को भी सँभालता है | — | — | ✓ |
पैसों के लक्ष्य निभाने के बारे में शोध क्या कहता है?
- «करो» «मत करो» से आगे। 1,066 लोगों पर एक साल चले प्रयोग में, «कुछ करो» के रूप में रखे गए 58.9% लक्ष्य सफल बताए गए, जबकि «कुछ छोड़ो» के रूप में रखे गए लक्ष्यों में 47.1%। इसीलिए तुम्हारे न्यूनतम में लिखा होता है «₹50 बचत में डालना», «ख़र्च मत करना» नहीं। — Oscarsson et al., PLOS ONE, 2020
- छोटे लक्ष्य ज़्यादा बार हासिल होते हैं। 14 लाख ऐप यूज़र्स के अध्ययन में, सबसे छोटे लक्ष्य वालों ने उन्हें सबसे बड़े लक्ष्य वालों से लगभग तीन गुना ज़्यादा बार पाया। — Gordon, Althoff & Leskovec, Stanford, WWW 2019
ये अध्ययन आम तौर पर लक्ष्यों के बारे में हैं, Yez3 के बारे में नहीं।
अक्सर पूछे जाने वाले सवाल
क्या Yez3 मेरे पैसे बचाने में मदद कर सकता है?
तुम जो भी बचत का प्लान चुनो, Yez3 उस पर टिके रहने में मदद करता है। वह तुम्हारे लक्ष्य को रोज़ के छोटे क़दमों में बदलता है, तंगी वाले हफ़्तों के लिए एक न्यूनतम देता है और एक AI कोच जो हाल पूछता है और चूक के बाद मदद करता है। कितनी बचत होगी, यह तुम्हारी आमदनी, तुम्हारे प्लान और तुम्हारे फ़ैसलों पर निर्भर है।
क्या मुझे अपना बैंक खाता जोड़ना पड़ेगा?
नहीं। Yez3 कभी तुम्हारा बैंक लॉगिन नहीं माँगता और तुम्हारे पैसे देख या हिला नहीं सकता। तुम अपने काम Yez3 में प्लान करते हो और ट्रांसफ़र अपने बैंक में ख़ुद करते हो। तुम्हारे खाते ठीक वहीं रहते हैं जहाँ हैं।
क्या Yez3 क़र्ज़ चुकाने में मदद कर सकता है?
हाँ, एक प्लानर और कोच के तौर पर। अपने क़र्ज़ लिख लो, स्नोबॉल या एवलांच जैसा कोई तरीक़ा चुनो, और Yez3 क़दम तुम्हारे रोज़ के प्लान में रख देता है: अतिरिक्त किस्तें, बैंक को फ़ोन कॉल, रद्द की गई सब्सक्रिप्शन। तुम्हारा कोच हाल पूछता रहता है ताकि प्लान ठप न पड़े।
क्या Yez3 बताएगा कि कितना बचाना है या किसमें निवेश करना है?
नहीं। Yez3 कोई वित्तीय सलाहकार नहीं है। लक्ष्य और रक़म तुम तय करते हो — तुम्हारा कोच उन्हें क़दमों में तोड़ने और चलते रहने में मदद करता है। निवेश या टैक्स के फ़ैसलों के लिए किसी लाइसेंस प्राप्त पेशेवर से बात करो।
अगर मेरा कोई महीना बुरा गुज़रे तो?
यह हर किसी के साथ होता है। अपना न्यूनतम घटा दो — ₹50 भी आदत को ज़िंदा रखता है — और हालात सँभलने पर तुम्हारा कोच पूरे प्लान पर लौटने में मदद करता है। जिन दिनों को तुमने आराम के दिन चुना है, वे स्ट्रीक को कभी नहीं तोड़ते, और कमाए हुए फ़्रीज़ उसे बचा सकते हैं।
क्या Yez3 मेरे बजट ऐप या स्प्रेडशीट के साथ चलता है?
हाँ, उसके साथ-साथ। अपने आँकड़े जहाँ चाहो वहाँ दर्ज करते रहो। Yez3 तुम्हारे बजट की जगह नहीं लेता — वह यह पक्का करता है कि तुम वे काम करो जिनकी तुम्हारे बजट को ज़रूरत है: ट्रांसफ़र, भुगतान, फ़ोन कॉल और फ़ैसले।
क्या मैं अपने साथी के साथ किसी लक्ष्य के लिए Yez3 इस्तेमाल कर सकता हूँ?
हाँ। साझा लक्ष्य — डाउन पेमेंट, परिवार की यात्रा, कोई लोन चुकाना — में तुममें से हर कोई अपने हिस्से के लिए Yez3 इस्तेमाल कर सकता है। तुम्हारा कोच तुम दोनों को अपने-अपने क़दम निभाने में मदद करता है।
Yez3 की क़ीमत कितनी है?
Yez3 एक सब्सक्रिप्शन है, जिसमें नए सब्सक्राइबर्स के लिए मुफ़्त ट्रायल मिलता है। क़ीमत तुम्हारे देश पर निर्भर करती है और भुगतान से पहले App Store या Google Play में दिखती है। तुम पहले मोबाइल ऐप को गेस्ट के तौर पर आज़मा सकते हो — बिना साइन-अप के — और अपनी प्रगति सहेजने के लिए बाद में अकाउंट बना सकते हो।
क्या Yez3 वित्तीय सलाह देता है?
नहीं। Yez3 एक प्लानिंग और कोचिंग टूल है। वह निजी वित्तीय, निवेश, टैक्स या क़ानूनी सलाह नहीं देता। ऐसे फ़ैसलों के लिए किसी लाइसेंस प्राप्त पेशेवर से बात करो।
उस दिन की कल्पना करो जब तुम्हारा आख़िरी क़र्ज़ चुक जाए। आज शुरू करो।
अपना लक्ष्य चुनो — तुम्हारा कोच तुम्हें तब तक चलाता रहेगा जब तक पैसा बैंक में न आ जाए।
Yez3 एक प्लानिंग और कोचिंग टूल है, वित्तीय सलाह नहीं। Yez3 तुम्हारे बैंक से नहीं जुड़ता और तुम्हारे पैसे नहीं हिला सकता।
क्या किसी और चीज़ पर भी काम कर रहे हो?
- वज़न घटाना — कम चर्बी, ज़्यादा मसल, एक शरीर जिस पर गर्व हो। - रिश्ते — अपना हमसफ़र पाओ, फिर से क़रीब महसूस करो, कोई वीकेंड अकेले न बीते। - टालमटोल छोड़ना — आख़िरकार वह बड़ा काम लॉन्च करो, और साफ़ दिमाग़ से काम से घर लौटो। - शौक़ और सीखना — एक नई भाषा बोलो, अपना पसंदीदा गाना बजाओ, साल में 20 किताबें पढ़ो।